BNR menține dobânda de politică monetară la 6,50% (8 octombrie 2026): ce înseamnă pentru credite și depozite
Actualizat la 19 octombrie 2026. Sursa principală: comunicatul BNR din 8 octombrie 2026 privind hotărârile de politică monetară.
Pe 8 octombrie 2026, Consiliul de administrație al Băncii Naționale a României a hotărât menținerea ratei dobânzii de politică monetară la 6,50% pe an. Dobânda nu s-a mai schimbat din august 2024. Mai jos vedem ce a decis exact BNR, de ce, și ce înseamnă pentru ratele la credit, pentru dobânzile la depozite și pentru deciziile tale de economisire.
Ce a decis BNR pe 8 octombrie 2026
- Rata dobânzii de politică monetară: menținută la 6,50% pe an.
- Facilitatea de creditare (Lombard): menținută la 7,50% pe an. Este dobânda la care băncile se pot împrumuta pe termen foarte scurt de la BNR.
- Facilitatea de depozit: menținută la 5,50% pe an. Este dobânda pe care BNR o plătește băncilor pentru banii plasați peste noapte.
- Rezervele minime obligatorii pentru pasivele în lei și în valută ale băncilor: menținute la nivelurile actuale.
Cele trei dobânzi formează un „coridor”: dobânzile pe piața interbancară pe termen foarte scurt se mișcă, în mod normal, între 5,50% și 7,50%, în jurul dobânzii de politică monetară.
De ce a menținut BNR dobânda
Comunicatul BNR descrie o imagine mixtă. Inflația anuală a scăzut puternic în vară, la 8,16% în iulie și la 6,17% în august, de la 10,42% în iunie. Scăderea a venit în principal din efecte de bază: s-au epuizat efectele directe ale eliminării plafonului la prețul energiei electrice și ale majorării TVA și a accizelor din vara lui 2025.
În același timp, BNR a vorbit despre „incertitudini foarte ridicate”, despre așteptări inflaționiste încă ridicate pe termen scurt și despre scumpirea combustibililor, pe fondul creșterii prețului petrolului. Economia a stagnat în trimestrul al doilea din 2026, după o contracție de 0,1% în primul trimestru, iar consumul gospodăriilor a continuat să scadă.
Datele publicate ulterior de INS, pe 13 octombrie 2026, au confirmat că inflația a urcat din nou în septembrie, la 6,61%. Din comunicat reiese că BNR se aștepta ca inflația să urce până la finalul anului. Într-un astfel de context, o reducere a dobânzii ar fi fost riscantă, iar o creștere ar fi apăsat și mai mult pe o economie deja slabă.
Ce înseamnă pentru creditele în lei
Creditele cu dobândă variabilă legate de IRCC
Cele mai multe credite ipotecare și de consum în lei, cu dobândă variabilă, au dobânda formată din IRCC + marja fixă a băncii. IRCC (indicele de referință pentru creditele consumatorilor) este calculat de BNR ca medie a dobânzilor din tranzacțiile interbancare dintr-un trimestru anterior, deci reacționează cu întârziere la ce se întâmplă acum pe piață.
Valoarea publicată de BNR la 1 octombrie 2026 este de 5,57% pe an, aproape neschimbată față de valoarea anterioară, de 5,56%. Diferența față de valoarea anterioară este de doar 0,01 puncte procentuale, așa că, la creditele care se actualizează după această valoare, rata se schimbă foarte puțin. Verifică în contract când se face actualizarea și ce marjă ai. Cu calculatorul de credit și rambursare anticipată vezi rata lunară la IRCC + marja ta și cât economisești dacă rambursezi anticipat.
Creditele legate de ROBOR
Contractele mai vechi, legate de ROBOR la 3 sau 6 luni, se actualizează după cotația din contract (de regulă trimestrial sau semestrial). Cât timp dobânda de politică monetară stă pe loc și lichiditatea din piață nu se schimbă mult, nici ROBOR nu are motive să se miște brusc. ROBOR se publică zilnic pe site-ul BNR.
Creditele noi și cele cu dobândă fixă
La creditele noi, băncile stabilesc dobânzile fixe pornind de la costul lor de finanțare și de la așteptările privind evoluția viitoare a dobânzilor. O dobândă de politică monetară stabilă nu aduce automat oferte mai bune. Merită să compari DAE-ul (dobânda anuală efectivă), nu doar dobânda afișată, și să citești condițiile după perioada cu dobândă fixă. Cu comparatorul de credite pui 2–3 oferte una lângă alta și vezi costul total real, inclusiv ce se întâmplă dacă IRCC crește.
Ce înseamnă pentru depozite și economii
Dobânzile la depozite se mișcă, în general, în aceeași direcție cu dobânzile din piață. O dobândă BNR menținută la 6,50% nu indică o scădere iminentă a dobânzilor la depozite, dar nici o creștere.
Câteva idei practice:
- Calculează net. La depozite, banca reține 10% impozit pe dobândă. O dobândă de 6% brut înseamnă 5,40% net.
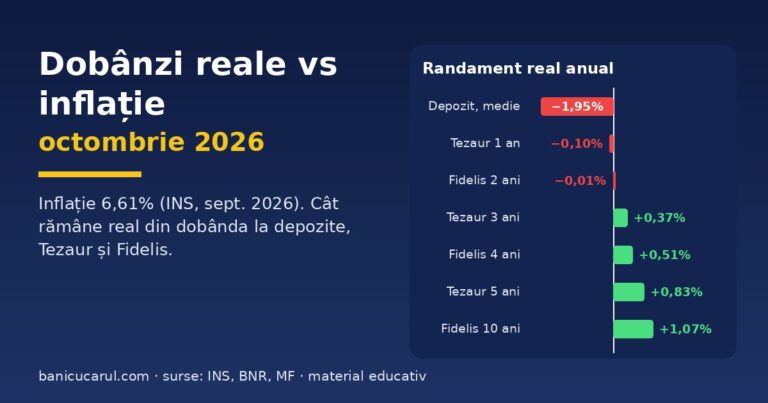
- Compară cu inflația. La o inflație anuală de 6,61%, un randament net de 5,40% înseamnă o mică pierdere de putere de cumpărare.
- Compară cu titlurile de stat. Emisiunea Tezaur deschisă până pe 6 noiembrie 2026 oferă 6,50% (1 an), 7,00% (3 ani) și 7,50% (5 ani), fără impozit pe venit. Am făcut comparația completă în articolul Tezaur vs depozit bancar la o inflație de 6,61%, iar calculele le poți reface în calculatorul Tezaur vs depozit.
- Nu bloca fondul de urgență. Banii de care ai putea avea nevoie rapid nu își au locul în instrumente pe care nu le poți lichida înainte de scadență.
Ce urmează
Potrivit calendarului BNR, următoarea ședință de politică monetară este programată pe 12 noiembrie 2026, când va fi aprobat și noul Raport asupra inflației, cu prognoza actualizată. Datele lunare despre inflație sunt publicate de INS.
Nimeni nu poate spune sigur ce va decide BNR. Dacă ai un credit cu dobândă variabilă, o strategie prudentă este să îți calculezi bugetul și pentru un scenariu în care rata crește, nu doar pentru unul în care scade. Poți face asta cu calculatorul de buget personal.
Întrebări frecvente
Cât este acum dobânda BNR?
Rata dobânzii de politică monetară este de 6,50% pe an, menținută prin decizia din 8 octombrie 2026. Facilitatea de depozit este de 5,50%, iar facilitatea de creditare (Lombard) de 7,50%.
Dacă BNR scade dobânda, scade imediat rata la credit?
Nu. La creditele legate de IRCC, indicele reflectă dobânzile din piața interbancară dintr-un trimestru anterior, deci efectul apare cu întârziere. La creditele cu dobândă fixă, rata nu se schimbă pe perioada fixă.
Merită să trec de la dobândă variabilă la dobândă fixă?
Depinde de oferta băncii, de costurile de refinanțare și de cât de bine poți suporta o creștere a ratei. Dobânda fixă îți dă predictibilitate, dar e adesea mai mare la început. Cere o simulare scrisă și compară DAE-ul.
Ce legătură are dobânda BNR cu titlurile de stat?
Dobânzile la titlurile de stat depind de costul de finanțare al statului, care e influențat și de politica monetară, dar și de deficitul bugetar și de percepția investitorilor. Nu sunt stabilite direct de BNR.
Când decide BNR din nou?
Pe 12 noiembrie 2026, conform calendarului publicat de BNR.
Pentru o perspectivă mai largă asupra economiilor, vezi și ghidul despre unde îți ții economiile în 2026 și ghidul despre titlurile de stat Tezaur și Fidelis.
Avertisment: Acest articol are scop exclusiv informativ și educațional și nu reprezintă consultanță financiară, de creditare sau de investiții. Condițiile concrete ale creditului sau depozitului tău sunt cele din contract. Citește disclaimerul financiar.
Actualizare lunară: cât rămâne real din dobânzi după inflație găsești în raportul Dobânzi reale vs inflație – octombrie 2026.
Surse
- BNR – Hotărâri ale CA al BNR pe probleme de politică monetară, 8 octombrie 2026: bnr.ro (versiunea în engleză: bnr.ro/en)
- BNR – Calendarul ședințelor Consiliului de administrație pe probleme de politică monetară: bnr.ro
- Agerpres, 1 octombrie 2026 – IRCC de 5,57% pe an, conform datelor BNR: agerpres.ro
- Agerpres, 13 octombrie 2026 – inflația anuală de 6,61% în septembrie (date INS): agerpres.ro
- Ministerul Finanțelor – Ordinul nr. 1324/30.09.2026 (Tezaur): mfinante.gov.ro