DAC8 și MiCA: ce raportează platformele crypto la ANAF și ce trebuie să faci
Verificat la 28 octombrie 2026, în textul Directivei (UE) 2023/2226 (DAC8), al Regulamentului (UE) 2023/1114 (MiCA), al OUG nr. 71/2025, al Codului fiscal și în ghidul ANAF pentru furnizorii de servicii de criptoactive. Sursele sunt la finalul articolului.
Pe scurt: Din 1 ianuarie 2026, platformele crypto din UE colectează date despre clienți și tranzacții pentru autoritățile fiscale (DAC8). Platformele care raportează în România trimit datele pentru 2026 la ANAF până la 15 martie 2027, iar statele UE le schimbă între ele până la 30 septembrie 2027. Platforma nu îți calculează impozitul: tu declari câștigul (16% din 2026) în Declarația unică până la 25 mai 2027. MiCA este altă lege: ea spune cine are voie să ofere servicii crypto, iar ESMA ține registrul platformelor autorizate.
Actualizare 29 octombrie 2026: ESMA a cerut Comisiei Europene modificări la MiCA (DeFi, staking, lending, influenceri, costuri, site-uri scam). Sunt doar propuneri, nu lege. Detalii în ESMA cere modificări la MiCA: ce e doar propunere și ce contează pentru tine.
Dacă ai cumpărat, vândut sau schimbat criptomonede în 2026 printr-o platformă, probabil ai primit deja un e-mail în care ți se cere „rezidența fiscală” și CNP-ul. Nu e phishing (dacă vine de pe domeniul oficial al platformei) și nici un capriciu al platformei: e efectul DAC8, directiva europeană care transformă exchange-urile în „raportori” pentru autoritățile fiscale. În paralel, MiCA, regulamentul european pentru piețele de criptoactive, stabilește cine are voie să ofere aceste servicii. Sfântul Bănică îți explică, pe înțelesul tuturor, cine ce face, ce date ajung la ANAF, ce termene ai și ce pași concreți trebuie să urmezi.
Cuprins
- DAC8 și MiCA: două legi, două roluri
- Cine sunt instituțiile și ce face fiecare
- ESMA explicată simplu
- Ce trebuie să facă platformele
- Ce date ajung la ANAF (și ce nu)
- Calendarul 2026–2027
- Ghid pas cu pas pentru contribuabil
- Cum verifică ANAF
- Glosar de acronime
- Întrebări frecvente
- Sfaturile lui Sfântul Bănică
- Surse
DAC8 și MiCA: două legi, două roluri
Cele două acte sunt adesea amestecate, dar răspund la întrebări diferite:
- MiCA (Regulamentul (UE) 2023/1114) răspunde la întrebarea „cine are voie să-ți ofere servicii crypto și în ce condiții?”. Este o lege de piață și de protecție a investitorilor: autorizare, capital minim, păstrarea separată a activelor clienților, reguli de conduită. Se aplică integral din 30 decembrie 2024.
- DAC8 (Directiva (UE) 2023/2226, care modifică Directiva 2011/16/UE privind cooperarea administrativă în domeniul fiscal) răspunde la întrebarea „ce află fiscul despre tranzacțiile tale crypto?”. Este o lege fiscală: obligă platformele să-și identifice clienții și să raporteze anual date despre tranzacții autorităților fiscale, care le schimbă apoi între statele membre. Se aplică din 1 ianuarie 2026.
Legătura dintre ele: DAC8 folosește definițiile din MiCA. Platforma care trebuie să raporteze („furnizor de servicii de criptoactive raportor”, pe scurt RCASP) este, în principal, cea autorizată conform art. 63 din MiCA sau entitatea financiară care a notificat serviciile crypto conform art. 60 din MiCA. Operatorii din afara UE care nu au autorizare MiCA, dar au clienți în UE, au și ei obligații de raportare prin DAC8 și trebuie să se înregistreze într-un stat membru.

În România, DAC8 a fost transpusă prin OUG nr. 71/2025 (publicată în Monitorul Oficial nr. 1146 din 10 decembrie 2025), care a introdus în Codul de procedură fiscală art. 291^6 și o nouă anexă, nr. 6, cu regulile de raportare. Formularul prin care platformele raportează la ANAF (F8000, comun pentru DAC8 și CRS) a fost aprobat prin Ordinul președintelui ANAF nr. 750/2026.
Cine sunt instituțiile și ce face fiecare
| Instituție | Ce rol are | Legat de |
|---|---|---|
| Comisia Europeană | Propune legile, adoptă standardele tehnice (RTS/ITS) pentru MiCA și administrează infrastructura de schimb de date fiscale, inclusiv directorul central DAC8 pe care trebuie să-l creeze până la 31 decembrie 2026. Nu are acces la datele de identificare ale contribuabililor. | MiCA, DAC8 |
| ESMA (Autoritatea Europeană pentru Valori Mobiliare și Piețe) | Ține registrul european al platformelor crypto autorizate și lista entităților neconforme, elaborează standarde și ghiduri, coordonează autoritățile naționale. Nu primește date fiscale. | MiCA |
| EBA (Autoritatea Bancară Europeană) | Supraveghează direct emitenții semnificativi de stablecoin-uri (ART/EMT semnificative) și are puteri de intervenție pentru aceste jetoane. | MiCA |
| Autoritatea națională MiCA | Autorizează și supraveghează platformele din statul său (de exemplu, CNMV în Spania). În România nu a fost încă desemnată la 28.10.2026 (vezi mai jos). | MiCA |
| ANAF | Autoritatea competentă DAC8 în România: primește rapoartele platformelor care raportează aici, primește datele trimise de alte state UE despre rezidenții români și le folosește în analiza de risc fiscal. | DAC8 |
| Platforma (CASP / RCASP) | Identifică clienții, cere autocertificarea fiscală și NIF-ul (pentru români, CNP-ul), ține evidențe și raportează anual. | MiCA, DAC8 |
| Tu, contribuabilul | Dai platformei date corecte, păstrezi evidențele, calculezi câștigul și îl declari în Declarația unică (D212). | Codul fiscal |
Cine supraveghează platformele crypto în România? (corecție importantă)
Se spune des că „ASF este autoritatea MiCA în România”. Nu este corect la 28 octombrie 2026. Guvernul a analizat în primă lectură, pe 2 aprilie 2026, un proiect de ordonanță de urgență pentru aplicarea MiCA, care propune ASF și BNR ca autorități competente, dar actul nu era adoptat la data verificării. Pe 21 octombrie 2026, președintele ASF, Alexandru Petrescu, declara (potrivit Agerpres) că România este singura jurisdicție din Europa care nu a pus în aplicare regulamentul MiCA prin legislație națională. Perioada de tranziție de 18 luni a expirat la 1 iulie 2026, așa că în practică românii folosesc platforme autorizate în alte state UE, care își „pașaportează” serviciile în România. Am detaliat situația în articolul despre golul legislativ MiCA din România.
Atenție: lipsa autorității MiCA nu oprește DAC8. Partea fiscală funcționează separat, prin ANAF, și se aplică deja.
ESMA explicată simplu: ce face „poliția europeană a piețelor”
ESMA (European Securities and Markets Authority – Autoritatea Europeană pentru Valori Mobiliare și Piețe) este agenția UE, cu sediul la Paris, care se ocupă de piețele financiare: bursă, fonduri de investiții, agenții de rating și, de la MiCA încoace, și de criptoactive. Nu e un „super-regulator” care controlează fiecare platformă; rolul ei principal e să facă regulile să fie aplicate la fel în toate statele membre și să protejeze investitorii.
Ce face ESMA în MiCA
- Registrul public al platformelor (art. 109 MiCA). ESMA ține registrul furnizorilor de servicii de criptoactive autorizați, al emitenților de stablecoin-uri și al documentelor de prezentare („white paper”). Autoritățile naționale îi transmit datele, iar ESMA le publică. Până la integrarea în sistemele sale IT, ESMA publică un registru interimar, inclusiv ca fișier CSV.
- Lista entităților neconforme (art. 110 MiCA). ESMA publică și un registru al firmelor care oferă servicii crypto fără autorizare, pe baza informațiilor de la autoritățile naționale.
- Standarde tehnice (RTS/ITS). Pentru multe articole din MiCA, ESMA (și EBA, unde e cazul) elaborează proiecte de standarde tehnice de reglementare și de punere în aplicare, pe care Comisia le adoptă ca acte obligatorii. Ele stabilesc detalii: ce conține cererea de autorizare, cum se gestionează conflictele de interese etc.
- Ghiduri și „Q&A”. ESMA publică ghiduri și întrebări-răspunsuri care explică cum trebuie aplicate regulile. Împreună cu EBA și EIOPA emite și ghiduri comune, de exemplu despre clasificarea criptoactivelor (art. 97 MiCA).
- Convergența supravegherii. MiCA obligă autoritățile naționale să coopereze cu ESMA și EBA (art. 95–96), ca o platformă să nu fie tratată mai blând într-un stat decât în altul.
- Platformele „semnificative” (art. 85 MiCA). O platformă cu cel puțin 15 milioane de utilizatori activi în UE, în medie, într-un an calendaristic este considerată semnificativă. Supravegherea rămâne la autoritatea națională, dar aceasta informează ESMA, iar situația lor e discutată anual în Consiliul supraveghetorilor ESMA.
- Puteri de intervenție (art. 103 MiCA). În anumite condiții, ESMA poate interzice sau restricționa temporar comercializarea unor criptoactive (altele decât stablecoin-urile ART/EMT) ori anumite practici. Pentru ART și EMT, puterea similară îi aparține EBA (art. 104), iar autoritățile naționale au propriile puteri (art. 105).
Rolul EBA, pe scurt
Pentru stablecoin-uri lucrurile se împart: emitenții de jetoane legate de active (ART) sau de jetoane de monedă electronică (EMT) clasificate drept „semnificative” sunt supravegheați direct de EBA (art. 117 MiCA). Am explicat ce înseamnă asta pentru USDT în articolul despre ESMA și stablecoin-urile neconforme.
ESMA NU colectează datele tale fiscale
Un lucru important: ESMA nu primește și nu procesează date fiscale despre tine și nu face parte din schimbul de informații DAC8. În DAC8, ESMA apare doar pentru că ține registrul MiCA al platformelor (de care se folosesc și autoritățile fiscale ca să știe cine e raportor). Datele despre tranzacțiile tale circulă exclusiv între autoritățile fiscale (în România, ANAF), prin infrastructura Comisiei Europene.
De ce contează ESMA pentru tine
Pentru că registrul ESMA e cel mai simplu test de siguranță înainte să-ți depui banii: dacă o platformă nu apare acolo ca autorizată și pașaportată pentru România, nu beneficiezi de protecțiile MiCA (separarea activelor, procedura de reclamații, cerințe de capital). Cum verifici:
- Caută pe site-ul ESMA pagina „Interim MiCA Register” și deschide lista „Crypto-Asset Service Providers (CASPs)”.
- Caută după numele comercial și după denumirea juridică a firmei (pot fi diferite).
- Uită-te la coloana cu statele în care poate oferi servicii: trebuie să conțină RO.
- Verifică data autorizării, autoritatea care a autorizat-o și serviciile autorizate (custodie, schimb, execuție de ordine etc.).
- Verifică și lista entităților neconforme. Pentru o comparație rapidă folosește comparatorul de platforme crypto autorizate MiCA.
Exemplu: în registrul interimar ESMA (actualizat la 22 octombrie 2026), Bit2Me (denumire juridică Bitcoinforme S.L.) apare autorizată de CNMV (Spania) din 31.10.2025, în baza art. 63 MiCA, inclusiv pentru custodie, schimb crypto–fiat și crypto–crypto, iar lista statelor în care își poate oferi serviciile include România.
Ce trebuie să facă platformele
Obligațiile din MiCA
- să fie autorizate de o autoritate națională și să aibă sediul social în UE (art. 59), apoi să apară în registrul ESMA;
- să aibă un capital minim de 50.000, 125.000 sau 150.000 de euro, în funcție de serviciile oferite, sau un sfert din cheltuielile fixe ale anului anterior, dacă e mai mult (art. 67 și anexa IV);
- să acționeze onest, corect și profesionist în interesul clienților (art. 66) și să aibă o conducere și o organizare adecvate (art. 68);
- să țină separat criptoactivele și banii clienților; fondurile clienților (altele decât EMT) trebuie depuse la o instituție de credit sau la o bancă centrală până la sfârșitul următoarei zile lucrătoare (art. 70);
- să aibă proceduri de reclamații (art. 71) și de gestionare a conflictelor de interese (art. 72);
- să respecte „Travel Rule” (Regulamentul (UE) 2023/1113, aplicabil din 30 decembrie 2024): transferurile crypto sunt însoțite de datele expeditorului și ale beneficiarului.
Obligațiile din DAC8 (Codul de procedură fiscală, art. 291^6 și anexa nr. 6)
- Diligența fiscală (KYC fiscal): platforma îți cere o autocertificare cu rezidența fiscală și NIF-ul și verifică dacă sunt plauzibile. Pentru clienții noi, la deschiderea contului; pentru clienții existenți, ghidul ANAF arată că autocertificarea trebuie obținută până la sfârșitul anului 2026 (directiva vorbește de 1 ianuarie 2027).
- Raportarea anuală: în România, până la 15 martie inclusiv a anului următor, pentru anul anterior (deci 15 martie 2027 pentru 2026), prin formularul F8000, depus electronic.
- Blocarea: dacă nu dai autocertificarea după două reamintiri și cel puțin 60 de zile de la prima solicitare, platforma nu te mai lasă să faci tranzacții de schimb până când o furnizezi (art. 291^6 alin. (6)).
- Evidențe: platforma păstrează documentele cel puțin 5 ani, dar nu mai mult de 10 ani (art. 291^6 alin. (7)).
- Operatorii din afara UE care nu sunt autorizați MiCA, dar deservesc clienți din UE, se înregistrează într-un stat membru și raportează acolo.
Sancțiunile din OUG 71/2025 sunt pentru platforme, nu pentru utilizatori: amenzi între 50.000 și 150.000 de lei pentru raportare întârziată, incorectă sau lipsă ori pentru neaplicarea diligenței, respectiv între 20.000 și 100.000 de lei pentru nepăstrarea evidențelor și pentru neînregistrare (art. 336 din Codul de procedură fiscală, astfel cum a fost modificat). Nu am găsit în textul OUG o amendă specifică pentru utilizatorul care nu dă autocertificarea; consecința pentru el este blocarea tranzacțiilor.
Ce înseamnă pentru tine ca utilizator
- Verifică platforma în registrul ESMA înainte să depui bani (vezi pașii de mai sus).
- Răspunde la cererea de autocertificare din aplicația sau din contul platformei, nu prin linkuri primite pe e-mail sau mesaj.
- Descarcă istoricul complet de tranzacții, pentru că te va ajuta la Declarația unică.
Ce date ajung la ANAF (și ce nu)
Conform art. 8ad alin. (3) din directivă și art. 291^6 alin. (3) din Codul de procedură fiscală, pentru fiecare client raportabil platforma transmite:
- identificarea: nume, adresă, stat de rezidență, NIF (pentru români, CNP), data și locul nașterii; pentru firme, și persoanele care le controlează;
- pentru fiecare tip de criptoactiv, la nivel anual și agregat: sumele plătite și primite la cumpărări și vânzări contra fiat, valoarea schimburilor crypto–crypto, plățile cu crypto pentru comercianți peste 50.000 USD, transferurile primite și trimise, inclusiv valoarea transferurilor către adrese de portofel care nu sunt asociate unui furnizor de servicii (portofele proprii), plus numărul de unități și numărul de tranzacții.
Ce nu primește ANAF: un calcul al câștigului tău, prețul de achiziție pentru fiecare monedă sau impozitul datorat. DAC8 se bazează pe tranzacții, nu raportează soldul de la final de an. De aceea, unele afirmații din presă (și din articolul nostru mai vechi despre raportarea automată a exchange-urilor, pe care l-am actualizat) trebuie nuanțate: fiscul vede volume și sume agregate, iar câștigul îl calculezi și îl declari tu.
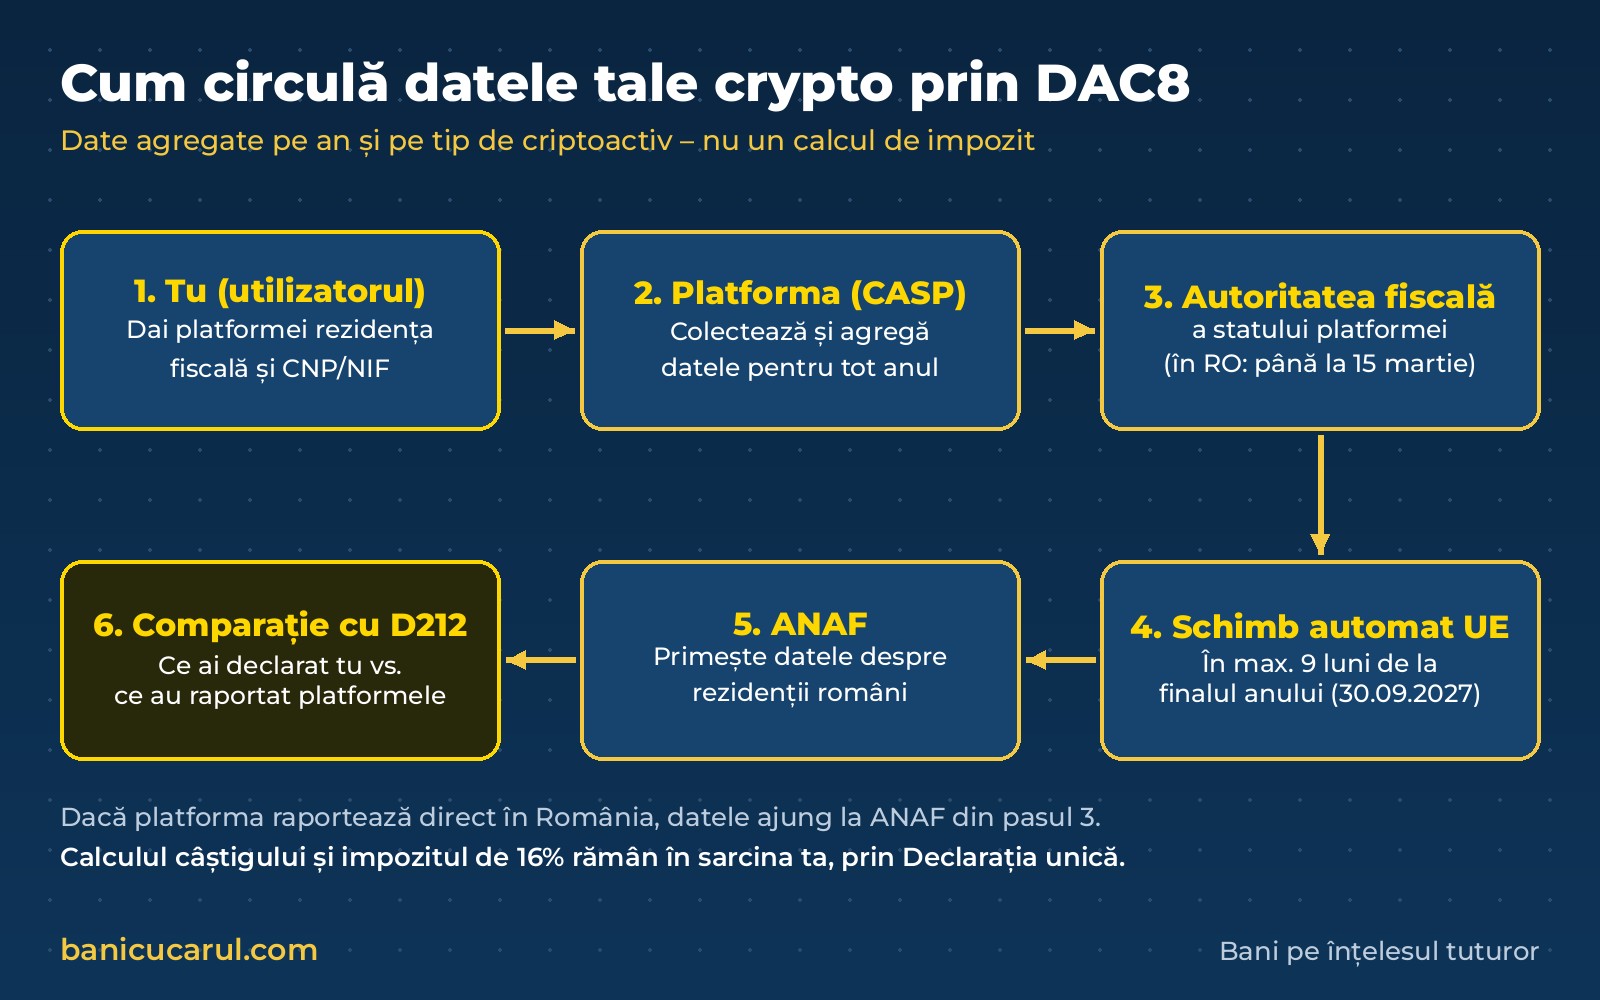
Fluxul, pe scurt: tu dai datele platformei; platforma raportează autorității fiscale din statul în care are obligația de raportare (de regulă, statul în care e autorizată MiCA); acea autoritate trimite datele despre rezidenții români către ANAF prin schimb automat, în cel mult 9 luni de la finalul anului (art. 8ad alin. (6) din directivă). Pentru anul 2026, termenul limită e 30 septembrie 2027. Datele se păstrează cel puțin 5 ani (art. 22 alin. (3)), iar fiecare stat are acces doar la datele propriilor rezidenți.
Calendarul 2026–2027
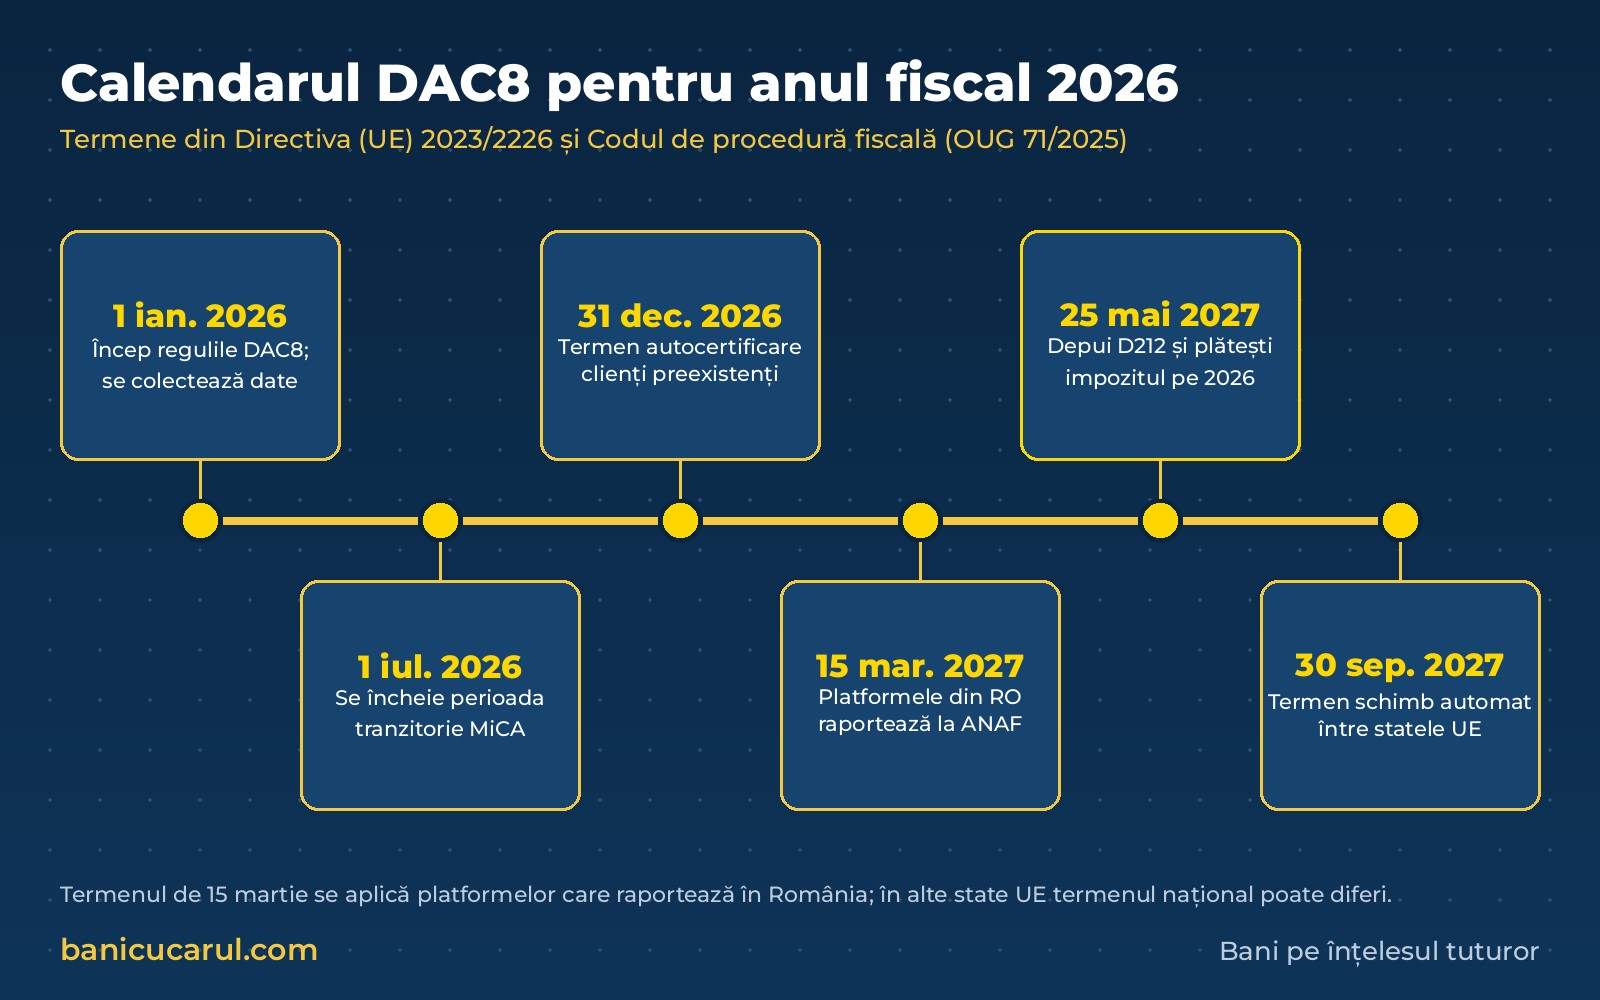
| Data | Ce se întâmplă | Sursa |
|---|---|---|
| 30.12.2024 | MiCA se aplică integral (inclusiv platformele); se aplică și Travel Rule | MiCA art. 149; Reg. 2023/1113 |
| 1.01.2026 | Încep regulile DAC8: primul an pentru care se colectează date; cota de impozit pe câștigurile crypto crește la 16% | DAC8; Legea 239/2025 |
| 1.07.2026 | Expiră perioada de tranziție MiCA (maximul de 18 luni, folosit și de România) | MiCA art. 143 alin. (3) |
| 31.12.2026 | Termen pentru autocertificarea clienților existenți (ghidul ANAF); Comisia creează directorul central | Ghid ANAF; DAC8 art. 21 alin. (5) |
| 15.03.2027 | Platformele care raportează în România trimit la ANAF datele pentru 2026 | Cod proc. fiscală, anexa 6 |
| 25.05.2027 | Depui Declarația unică pentru 2026 și plătești impozitul și CASS | Cod fiscal art. 122 alin. (3) |
| 30.09.2027 | Termen pentru schimbul automat între statele UE (date 2026) | DAC8 art. 8ad alin. (6) |
Ghid pas cu pas pentru contribuabil
Pasul 1: Verifică platforma
Verifică platforma în registrul ESMA (autorizată, cu RO în lista statelor) și evită firmele de pe lista celor neconforme. Dacă vrei o singură platformă autorizată MiCA, cu interfață în română, Sfântul Bănică folosește Bit2Me; vezi recenzia Bit2Me. Poți deschide cont prin Bit2Me (link de afiliere, cod QVE-EHJ-5GM). Bit2Me este partener al site-ului: dacă folosești linkul, putem primi un comision, fără cost suplimentar pentru tine.
Pasul 2: Completează autocertificarea și NIF-ul
Declară corect rezidența fiscală (statul în care ești rezident fiscal, nu neapărat cetățenia) și NIF-ul. Pentru rezidenții români, NIF-ul este CNP-ul. Dacă ești rezident fiscal în alt stat, dai NIF-ul de acolo, iar datele vor merge către acel stat. Dacă îți schimbi rezidența, actualizează autocertificarea.
Pasul 3: Ce se întâmplă dacă nu dai NIF-ul
Platforma îți trimite reamintiri; după două reamintiri și cel puțin 60 de zile, îți blochează tranzacțiile de schimb până completezi datele. Retragerea sau simpla păstrare a fondurilor nu sunt vizate de blocare, dar verifică regulile platformei tale. Lipsa NIF-ului nu te „ascunde”: platforma raportează oricum datele de identificare pe care le are (nume, adresă, rezidență).
Pasul 4: Ține evidența tranzacțiilor
- exportă anual (ideal lunar) istoricul complet de la fiecare platformă: cumpărări, vânzări, schimburi, comisioane, depuneri și retrageri;
- păstrează extrasele cu sumele în lei, euro sau dolari care au intrat și au ieșit;
- notează transferurile între propriile portofele, ca să nu pară vânzări sau venituri;
- păstrează documentele cel puțin 5 ani (termenul general de prescripție a dreptului de a stabili obligații fiscale).
Pasul 5: Calculează câștigul
Conform art. 116 alin. (2^1) din Codul fiscal, câștigul este diferența pozitivă dintre prețul de vânzare și prețul de achiziție, inclusiv costurile directe ale tranzacției (de exemplu comisioanele). Din 1 ianuarie 2026, impozitul este 16% (Legea nr. 239/2025). Nu datorezi impozit dacă fiecare câștig dintr-o tranzacție este sub 200 de lei și totalul câștigurilor din an nu depășește 600 de lei. Sumele se exprimă în lei.
Exemplu simplu: ai cumpărat crypto cu 10.000 de lei, cu un comision de 50 de lei, și ai vândut cu 14.000 de lei, cu un comision de 50 de lei. Câștigul este 14.000 − 10.000 − 50 − 50 = 3.900 de lei, iar impozitul este 16% × 3.900 = 624 de lei. Pentru schimburile crypto–crypto, legea nu spune explicit dacă sunt impozabile; detaliile sunt în ghidul despre impozitul crypto. Poți estima rapid cu calculatorul de impozit crypto.
Pasul 6: Declarația unică (D212) și termenul
Câștigurile din transferul monedei virtuale sunt „venituri din alte surse” (art. 114 alin. (2) lit. m) din Codul fiscal). Le declari în Declarația unică (formularul 212), pe SPV sau pe e-guvernare.ro, și plătești impozitul până la 25 mai 2027 pentru veniturile din 2026 (art. 116 alin. (5) și art. 122 alin. (3)).
Pasul 7: CASS (contribuția la sănătate)
Veniturile din alte surse intră în baza CASS (art. 170 din Codul fiscal). Se adună cu alte venituri care nu provin din salarii (de exemplu dividende sau chirii), iar dacă totalul atinge pragurile calculate cu salariul minim brut de la 1 ianuarie 2026 (4.050 de lei), datorezi 10% aplicat pe bază plafonată:
| Venituri extrasalariale totale în 2026 | Baza CASS | CASS (10%) |
|---|---|---|
| sub 24.300 lei | – | 0 lei (dacă nu ești în alte situații de plată) |
| 24.300 – 48.599 lei | 24.300 lei (6 salarii minime) | 2.430 lei |
| 48.600 – 97.199 lei | 48.600 lei (12 salarii minime) | 4.860 lei |
| 97.200 lei sau peste | 97.200 lei (24 de salarii minime) | 9.720 lei |
Majorarea salariului minim la 4.325 de lei de la 1 iulie 2026 nu schimbă pragurile pentru veniturile din 2026, care folosesc salariul în vigoare la 1 ianuarie. Situațiile speciale (salariați, pensionari, asigurați din alte surse) le discuți cu un contabil.
Pasul 8: Mai multe platforme
Calculează câștigul pentru fiecare platformă și adună totalul în D212. ANAF va primi rapoarte separate de la fiecare platformă (direct sau prin alte state), așa că sumele tale trebuie să poată fi explicate pe fiecare platformă în parte.
Pasul 9: Platforme din străinătate
Dacă platforma e autorizată în alt stat UE, raportează acolo, iar datele ajung la ANAF prin schimb automat. Dacă platforma e din afara UE, fie se înregistrează într-un stat membru și raportează prin DAC8, fie datele pot veni prin CARF, standardul OCDE echivalent, aplicat între statele care l-au adoptat. Obligația ta de a declara câștigul în România nu depinde de unde e platforma.
Pasul 10: Portofel propriu (self-custody)
Nimeni nu raportează ce faci într-un portofel propriu, dar platforma raportează valoarea transferurilor trimise către portofele care nu aparțin unui furnizor de servicii. Asta înseamnă că ANAF poate vedea că ai scos crypto de pe platformă. Câștigurile realizate ulterior (de exemplu, vânzarea în altă parte) rămân impozabile și trebuie declarate. Păstrează dovezi că adresele sunt ale tale.
Pentru dosarul tău, poți verifica orice transfer cu identificatorul de tranzacții crypto: vezi data, suma, comisionul și dacă adresa de destinație aparține unei platforme sau pare un portofel personal.
Pasul 11: Dacă primești o scrisoare de la ANAF
- nu intra în panică și nu ignora scrisoarea: verifică autenticitatea în SPV sau la administrația fiscală;
- compară ce scrie în ea cu exporturile tale și cu D212 depusă;
- dacă ai omis venituri, depune o declarație rectificativă cât mai repede, pentru că dobânzile (0,02% pe zi) și penalitățile de întârziere (0,01% pe zi) curg de la scadență;
- dacă ai declarat corect, răspunde în termen și atașează documentele;
- pentru sume mari sau situații complicate, cere ajutorul unui consultant fiscal.
Cum verifică ANAF
ANAF folosește datele DAC8 în analiza de risc: compară ce au raportat platformele (sume primite din vânzări, volume, transferuri) cu ce ai declarat în D212. Art. 291^6 alin. (8) permite ANAF să verifice și platformele, adică dacă au aplicat corect diligența și au raportat complet.
- Analiză de risc: o diferență mare între încasările raportate și câștigul declarat (sau lipsa declarației) te poate pune pe o listă de verificare.
- Notificare prealabilă: înaintea unei verificări a situației fiscale personale (art. 138 și următoarele din Codul de procedură fiscală), ANAF îți trimite o notificare scrisă prin care îți dă posibilitatea să corectezi declarațiile (art. 140^1 alin. (2)). Riscul fiscal ridicat apare când diferența depășește 10% și este de cel puțin 50.000 de lei.
- Verificarea situației fiscale personale: o analiză a veniturilor față de cheltuieli și creșterea averii. Aici contează cel mai mult evidențele tale: fără ele, e greu să demonstrezi prețul de achiziție.
Important: suma primită dintr-o vânzare nu e același lucru cu câștigul. Dacă ai vândut de 50.000 de lei, dar ai cumpărat cu 48.000, câștigul e 2.000 minus comisioanele. Exact asta trebuie să poți arăta cu documente.
Glosar de acronime
- DAC8 – a opta modificare a Directivei 2011/16/UE privind cooperarea administrativă în domeniul fiscal (Directiva (UE) 2023/2226).
- MiCA – Markets in Crypto-Assets, Regulamentul (UE) 2023/1114 privind piețele criptoactivelor.
- ESMA – Autoritatea Europeană pentru Valori Mobiliare și Piețe; ține registrul MiCA.
- EBA – Autoritatea Bancară Europeană; supraveghează stablecoin-urile semnificative.
- EIOPA – Autoritatea Europeană pentru Asigurări și Pensii Ocupaționale (emite cu ESMA și EBA ghiduri comune).
- ANAF – Agenția Națională de Administrare Fiscală.
- ASF – Autoritatea de Supraveghere Financiară (România); propusă ca autoritate MiCA, nedesemnată încă.
- BNR – Banca Națională a României.
- CNMV – Comisia Națională a Pieței Valorilor (Spania).
- CASP – Crypto-Asset Service Provider, furnizor de servicii de criptoactive.
- RCASP / FSCR – furnizor de servicii de criptoactive raportor (DAC8).
- CARF – Crypto-Asset Reporting Framework, cadrul OCDE de raportare crypto.
- OCDE – Organizația pentru Cooperare și Dezvoltare Economică.
- CRS – Common Reporting Standard, standardul de schimb automat pentru conturi financiare.
- NIF / TIN – număr de identificare fiscală (pentru români, CNP).
- KYC – Know Your Customer, verificarea identității clientului.
- ART – asset-referenced token, jeton raportat la active.
- EMT – e-money token, jeton de monedă electronică (de exemplu, un stablecoin în euro).
- RTS / ITS – standarde tehnice de reglementare / de punere în aplicare.
- D212 – Declarația unică privind impozitul pe venit și contribuțiile sociale.
- CASS – contribuția de asigurări sociale de sănătate.
- SPV – Spațiul Privat Virtual al ANAF.
- OUG / OPANAF – ordonanță de urgență a Guvernului / ordin al președintelui ANAF.
- F8000 – formularul prin care raportorii transmit la ANAF datele DAC8/CRS.
Întrebări frecvente
Platforma îmi calculează și raportează impozitul?
Nu. Platforma raportează sume și volume agregate pe tip de criptoactiv. Câștigul și impozitul de 16% le calculezi tu și le declari în D212.
ANAF îmi vede soldul de la final de an?
Nu prin DAC8. Raportarea se face pe tranzacții (cumpărări, vânzări, schimburi, transferuri), nu pe solduri.
Dacă doar am cumpărat și am ținut crypto în 2026, am ceva de declarat?
Cumpărarea în sine nu generează impozit. Platforma raportează totuși cumpărările, așa că păstrează dovezile; ele îți vor servi ca preț de achiziție când vinzi.
Ce se întâmplă dacă nu dau CNP-ul platformei?
După două reamintiri și cel puțin 60 de zile, platforma îți blochează tranzacțiile de schimb până completezi datele. Datele de identificare pe care le are se raportează oricum.
Platforma mea e din Spania sau din altă țară UE. Mai ajung datele la ANAF?
Da. Platforma raportează autorității fiscale din statul ei, care transmite datele despre rezidenții români către ANAF, pentru 2026 până la 30 septembrie 2027.
ESMA îmi vede tranzacțiile?
Nu. ESMA ține registrul platformelor autorizate MiCA și nu primește date fiscale. Schimbul DAC8 se face doar între autoritățile fiscale.
Cum verific dacă o platformă e autorizată MiCA pentru România?
Caut-o în registrul interimar MiCA al ESMA, în lista CASP, și verifică dacă România (RO) apare printre statele în care poate presta servicii. Verifică și lista entităților neconforme.
Am uitat să declar câștiguri din anii trecuți. Ce fac?
Depune o declarație rectificativă cât mai repede; dobânzile și penalitățile cresc zilnic. Pentru sume mari, cere ajutorul unui consultant fiscal.
Primesc amendă dacă platforma raportează greșit?
Amenzile din OUG 71/2025 (50.000–150.000 de lei) sunt pentru platforme. Tu răspunzi pentru propria declarație, deci verifică datele și cere corectarea lor dacă sunt greșite.
Sfaturile lui Sfântul Bănică
- Pune-ți în calendar 25 mai 2027 pentru D212 și începe să-ți strângi exporturile din ianuarie.
- Folosește o singură platformă autorizată, dacă poți: îți simplifică și siguranța, și calculul.
- Nu te baza pe „nu află nimeni”: din 2026, datele circulă automat în toată UE.
- Atenție la phishing: autocertificarea se completează doar în contul oficial, niciodată prin linkuri primite pe e-mail sau SMS.
- Pentru context despre regulile din 2026, citește și ce s-a schimbat pentru traderii români în 2026.
- Ai o întrebare sau ai găsit o eroare? Scrie-ne la contact@banicucarul.com.
Surse
- Directiva (UE) 2023/2226 (DAC8), JO L din 24.10.2023: art. 8ad, 21, 22, 25a și anexa VI
- Regulamentul (UE) 2023/1114 (MiCA) – EUR-Lex: art. 59–72, 85, 93–97, 103–105, 109–110, 117, 143, 149
- Regulamentul (UE) 2023/1113 („Travel Rule”) – EUR-Lex
- OUG nr. 71/2025 – Portal Legislativ (MO nr. 1146/10.12.2025)
- OUG nr. 71/2025 – text publicat de ANAF (PDF)
- OPANAF nr. 750/2026 pentru aprobarea formularului F8000 – Portal Legislativ
- ANAF – Ghid pentru furnizorii de servicii de criptoactive raportori, v1 (PDF)
- ANAF – Sinteza modificărilor fiscale 2026 (Legea 239/2025, art. 116 Cod fiscal) (PDF)
- ESMA – Markets in Crypto-Assets Regulation (MiCA) și registrul interimar MiCA
- ESMA – registrul interimar CASP (CSV, actualizat la 22.10.2026)
- Guvernul României – proiectul de OUG pentru aplicarea MiCA, primă lectură, 2 aprilie 2026
- Agerpres – „Petrescu (ASF): România trebuie să transpună reglementările europene privind criptoactivele”, 21.10.2026
- OCDE – Crypto-Asset Reporting Framework (CARF) și CRS modificat
Verificat la 28.10.2026
Disclaimer: Conținut educativ, nu sfat financiar sau fiscal. Fă-ți propriile verificări (DYOR) și, pentru situația ta concretă, consultă un consultant fiscal sau un contabil autorizat. Legislația se poate modifica după data verificării. Investițiile în criptoactive implică riscuri, inclusiv pierderea integrală a banilor. Articolul conține un link de afiliere către Bit2Me. Vezi declarația de afiliere și disclaimerul financiar.